ペアローンを賢く使うには?メリットと注意点を専門家が徹底解説
2026年09月16日
共働き世帯の増加や住宅価格の上昇を受けて、ペアローンの利用者が増加しています。ペアローンは、住宅を購入するときに、1つの物件に対して夫婦や親子などが2人で住宅ローンを組む方式です。単独で組むより借入金額を増やせるなどのメリットがある一方で、注意しておきたい点も少なくありません。ペアローンの特徴や、リスクを押さえて活用する方法について、ファイナンシャル・プランナーの有田美津子さんへの取材を基に解説します。
【トレンド】ペアローンの利用者が増えている背景は?世帯年収1,000万以上の共働き世帯は7割が利用!
いま話題のペアローンが、実際にどれくらい利用されているのかをまず見てみましょう。
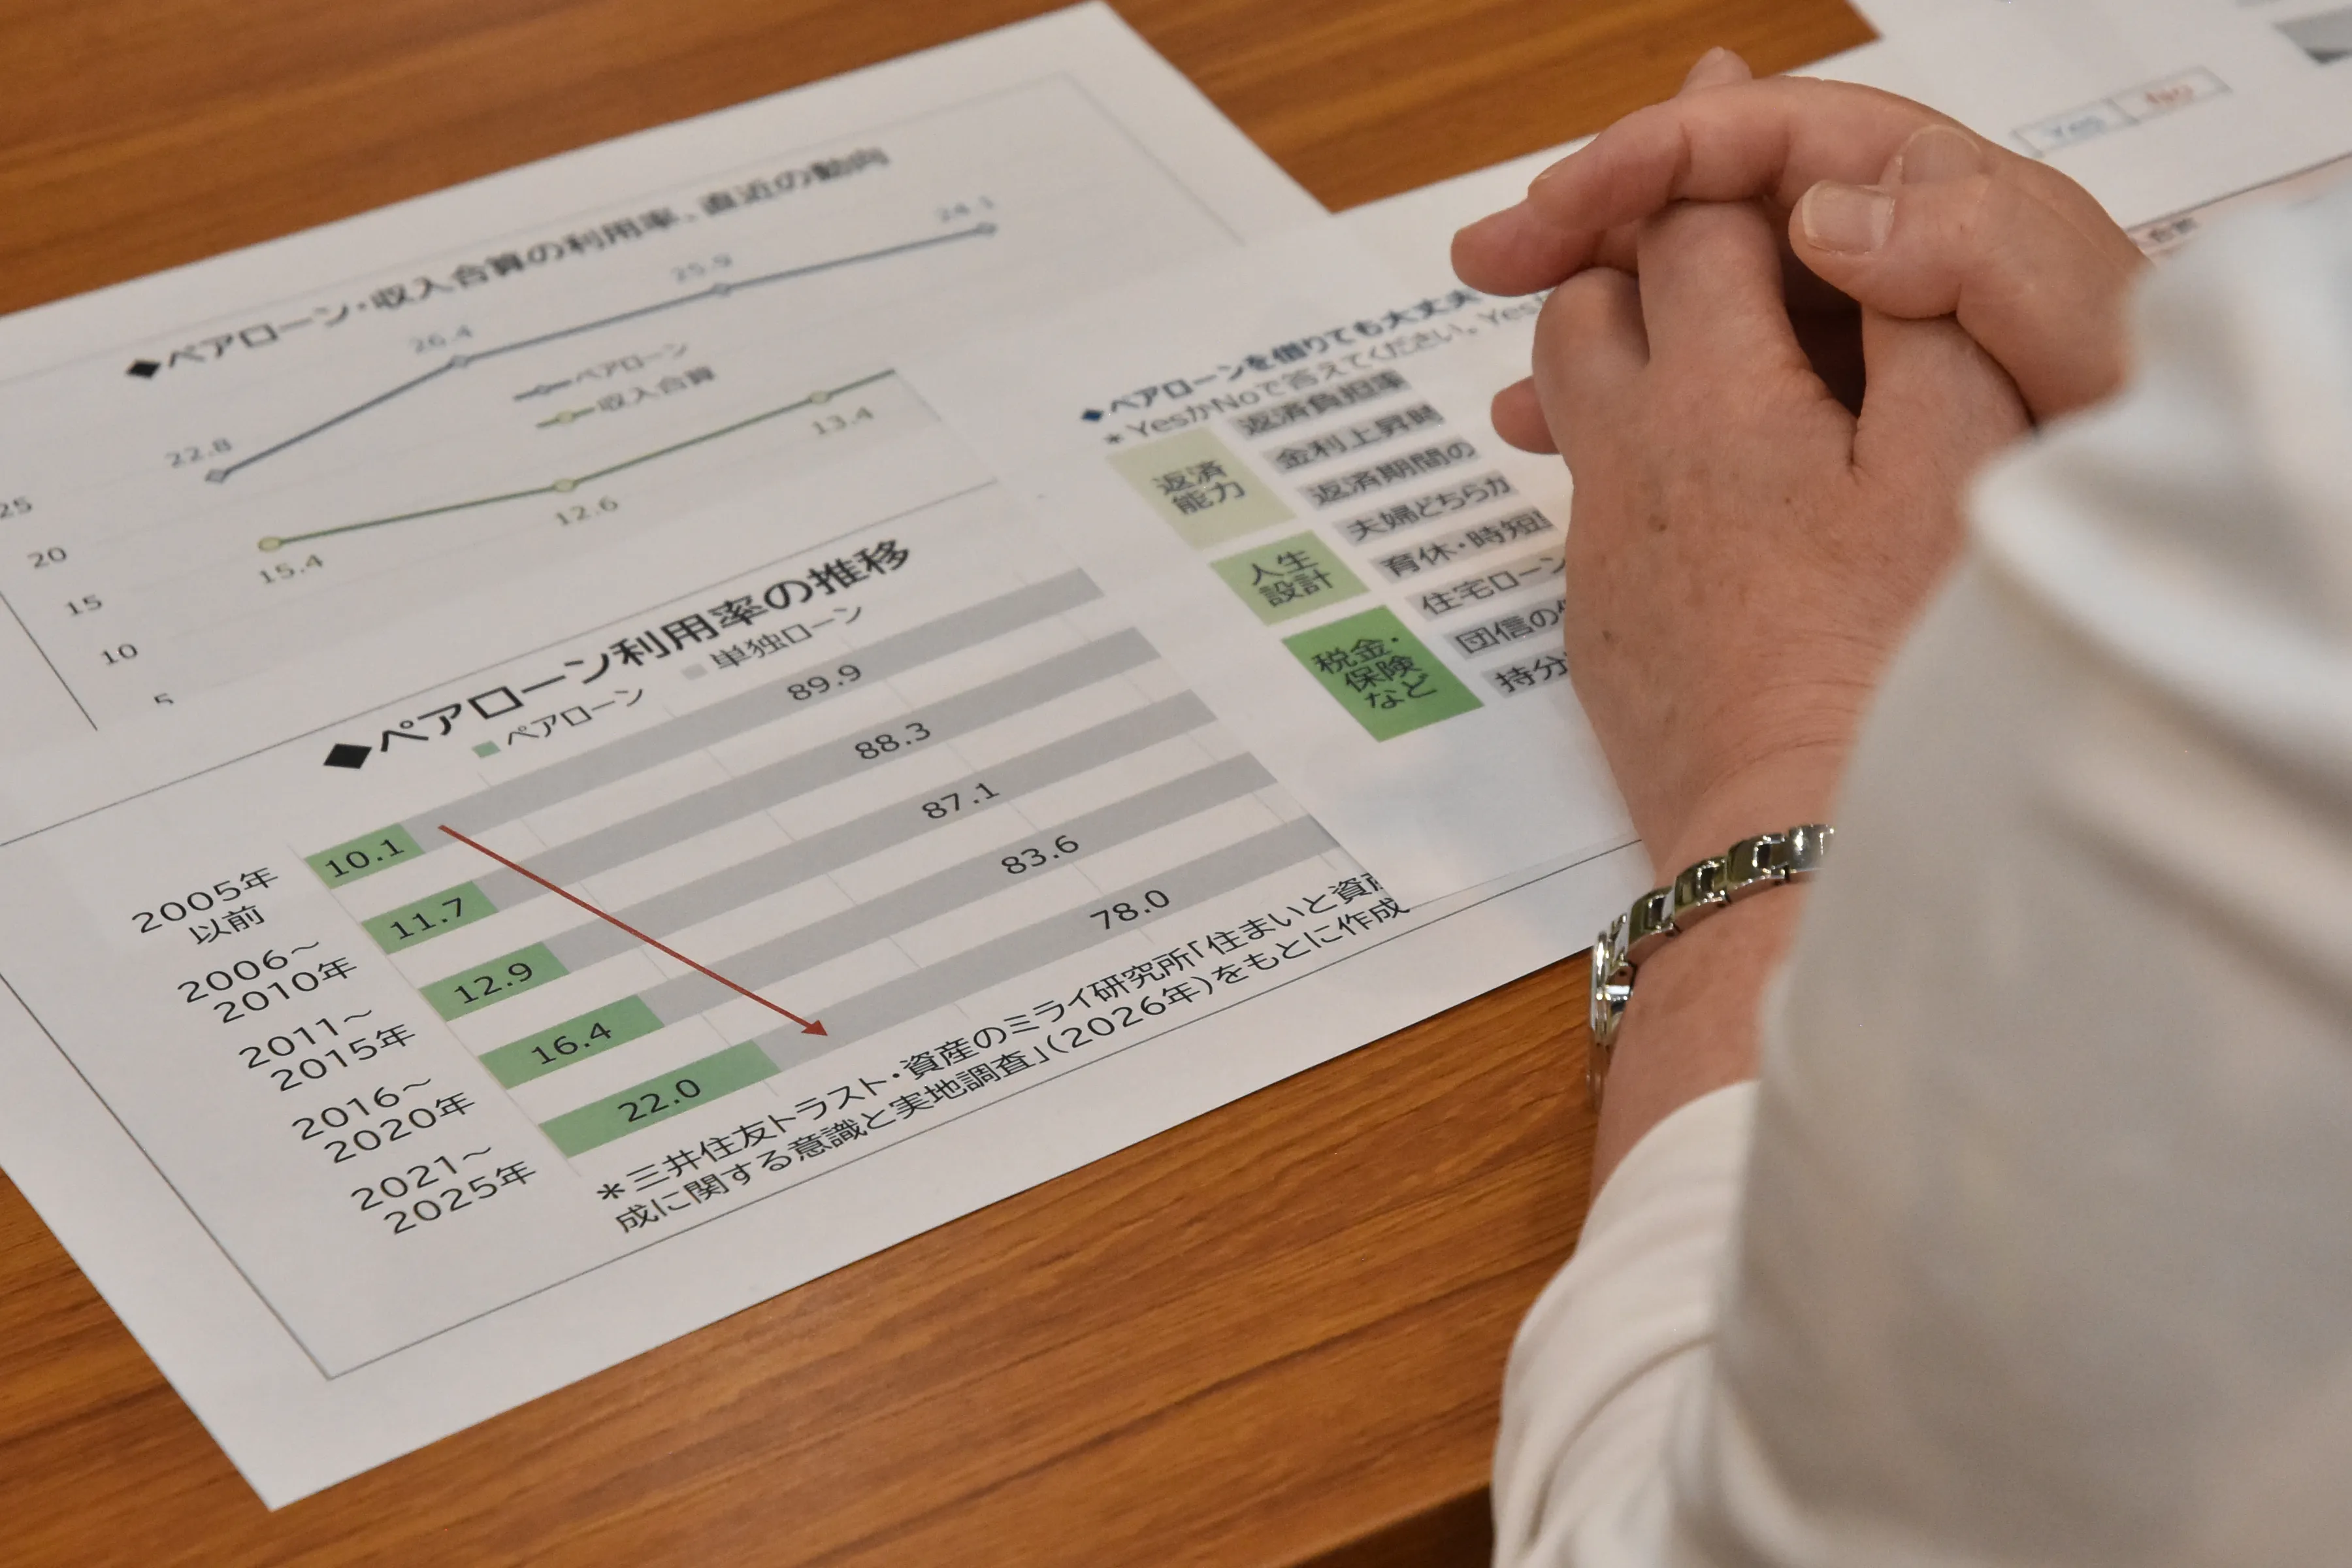
「ペアローン」が金融機関の商品名として登場し始めたのが2000年代の初頭。1990年代終わりから、「共働き世帯向け・2本立て住宅ローン」「夫婦ダブルローン」といった用語が、その前身としてメディアに取り上げられていたようです。その頃から、5年ごとの利用率の変遷が図1からわかります。2005年以前に約10%だった利用率が現在は22%と、20年で2倍以上に増えました。
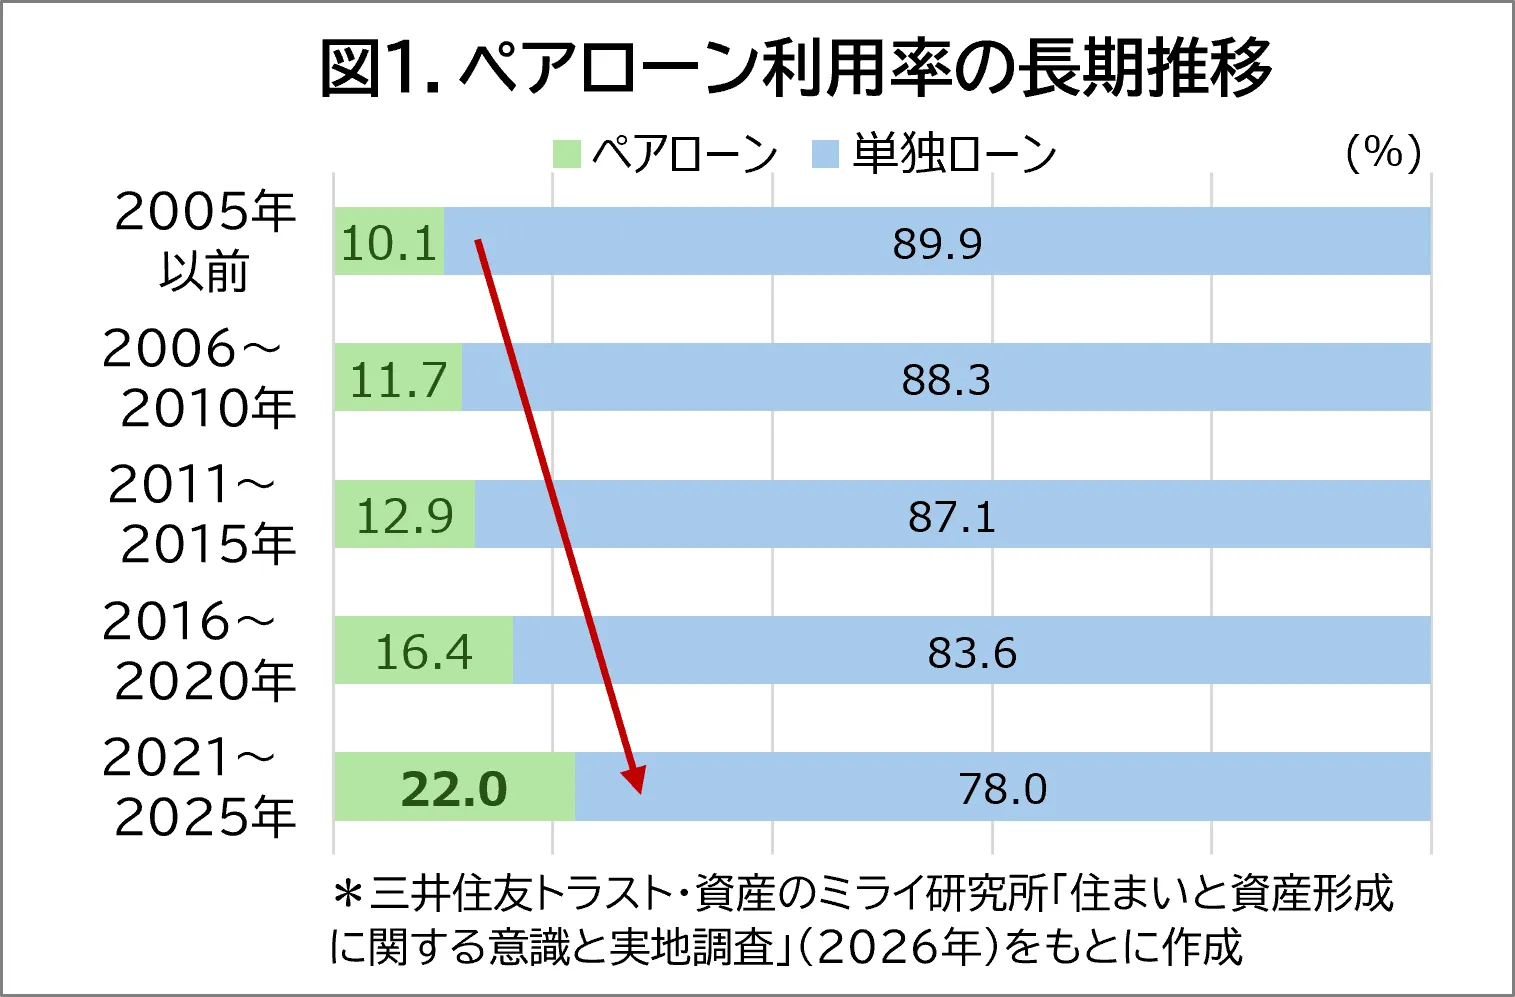
*住宅ローン利用経験者のうち借入形態がペアローンの割合
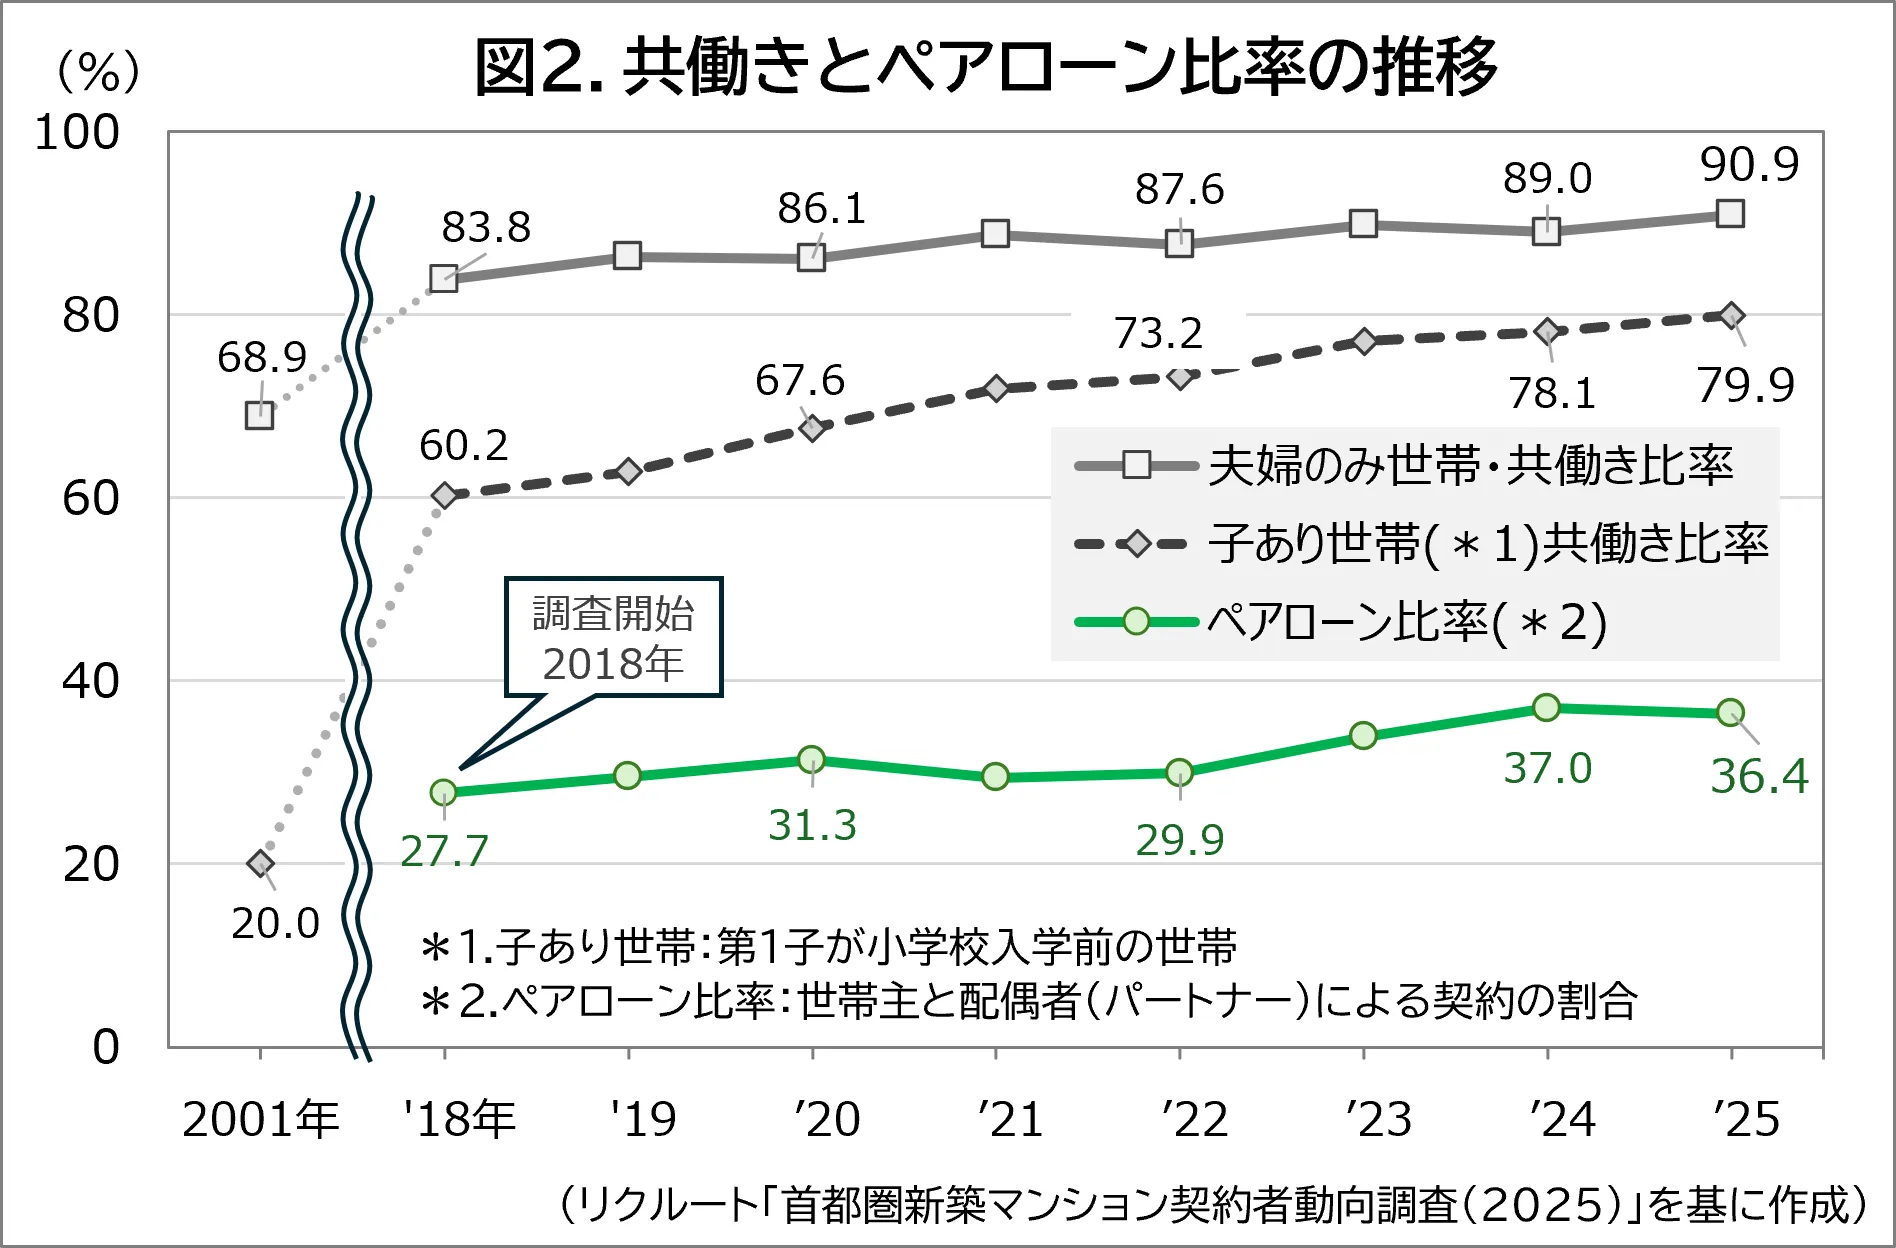
この背景の1つが共働き世帯の増加です。リクルートの調査(図2参照)では、首都圏の新築マンション契約者の共働き比率は、20年以上に渡って一貫して高まっています。家族構成別にみると、夫婦のみ世帯は2001年の約69%から2025年の約91%へ22ポイントアップ。子あり世帯(第1子が小学校入学前)は同20%から約80%へ、約4倍に増加しました。そして、新築マンション契約者全体に占めるペアローン比率は、調査を開始した2018年は約28%でしたが、共働き比率の動きと比例して増加し、2025年には36%を超えました。全体の3分の1以上がペアローン利用者ということになります。
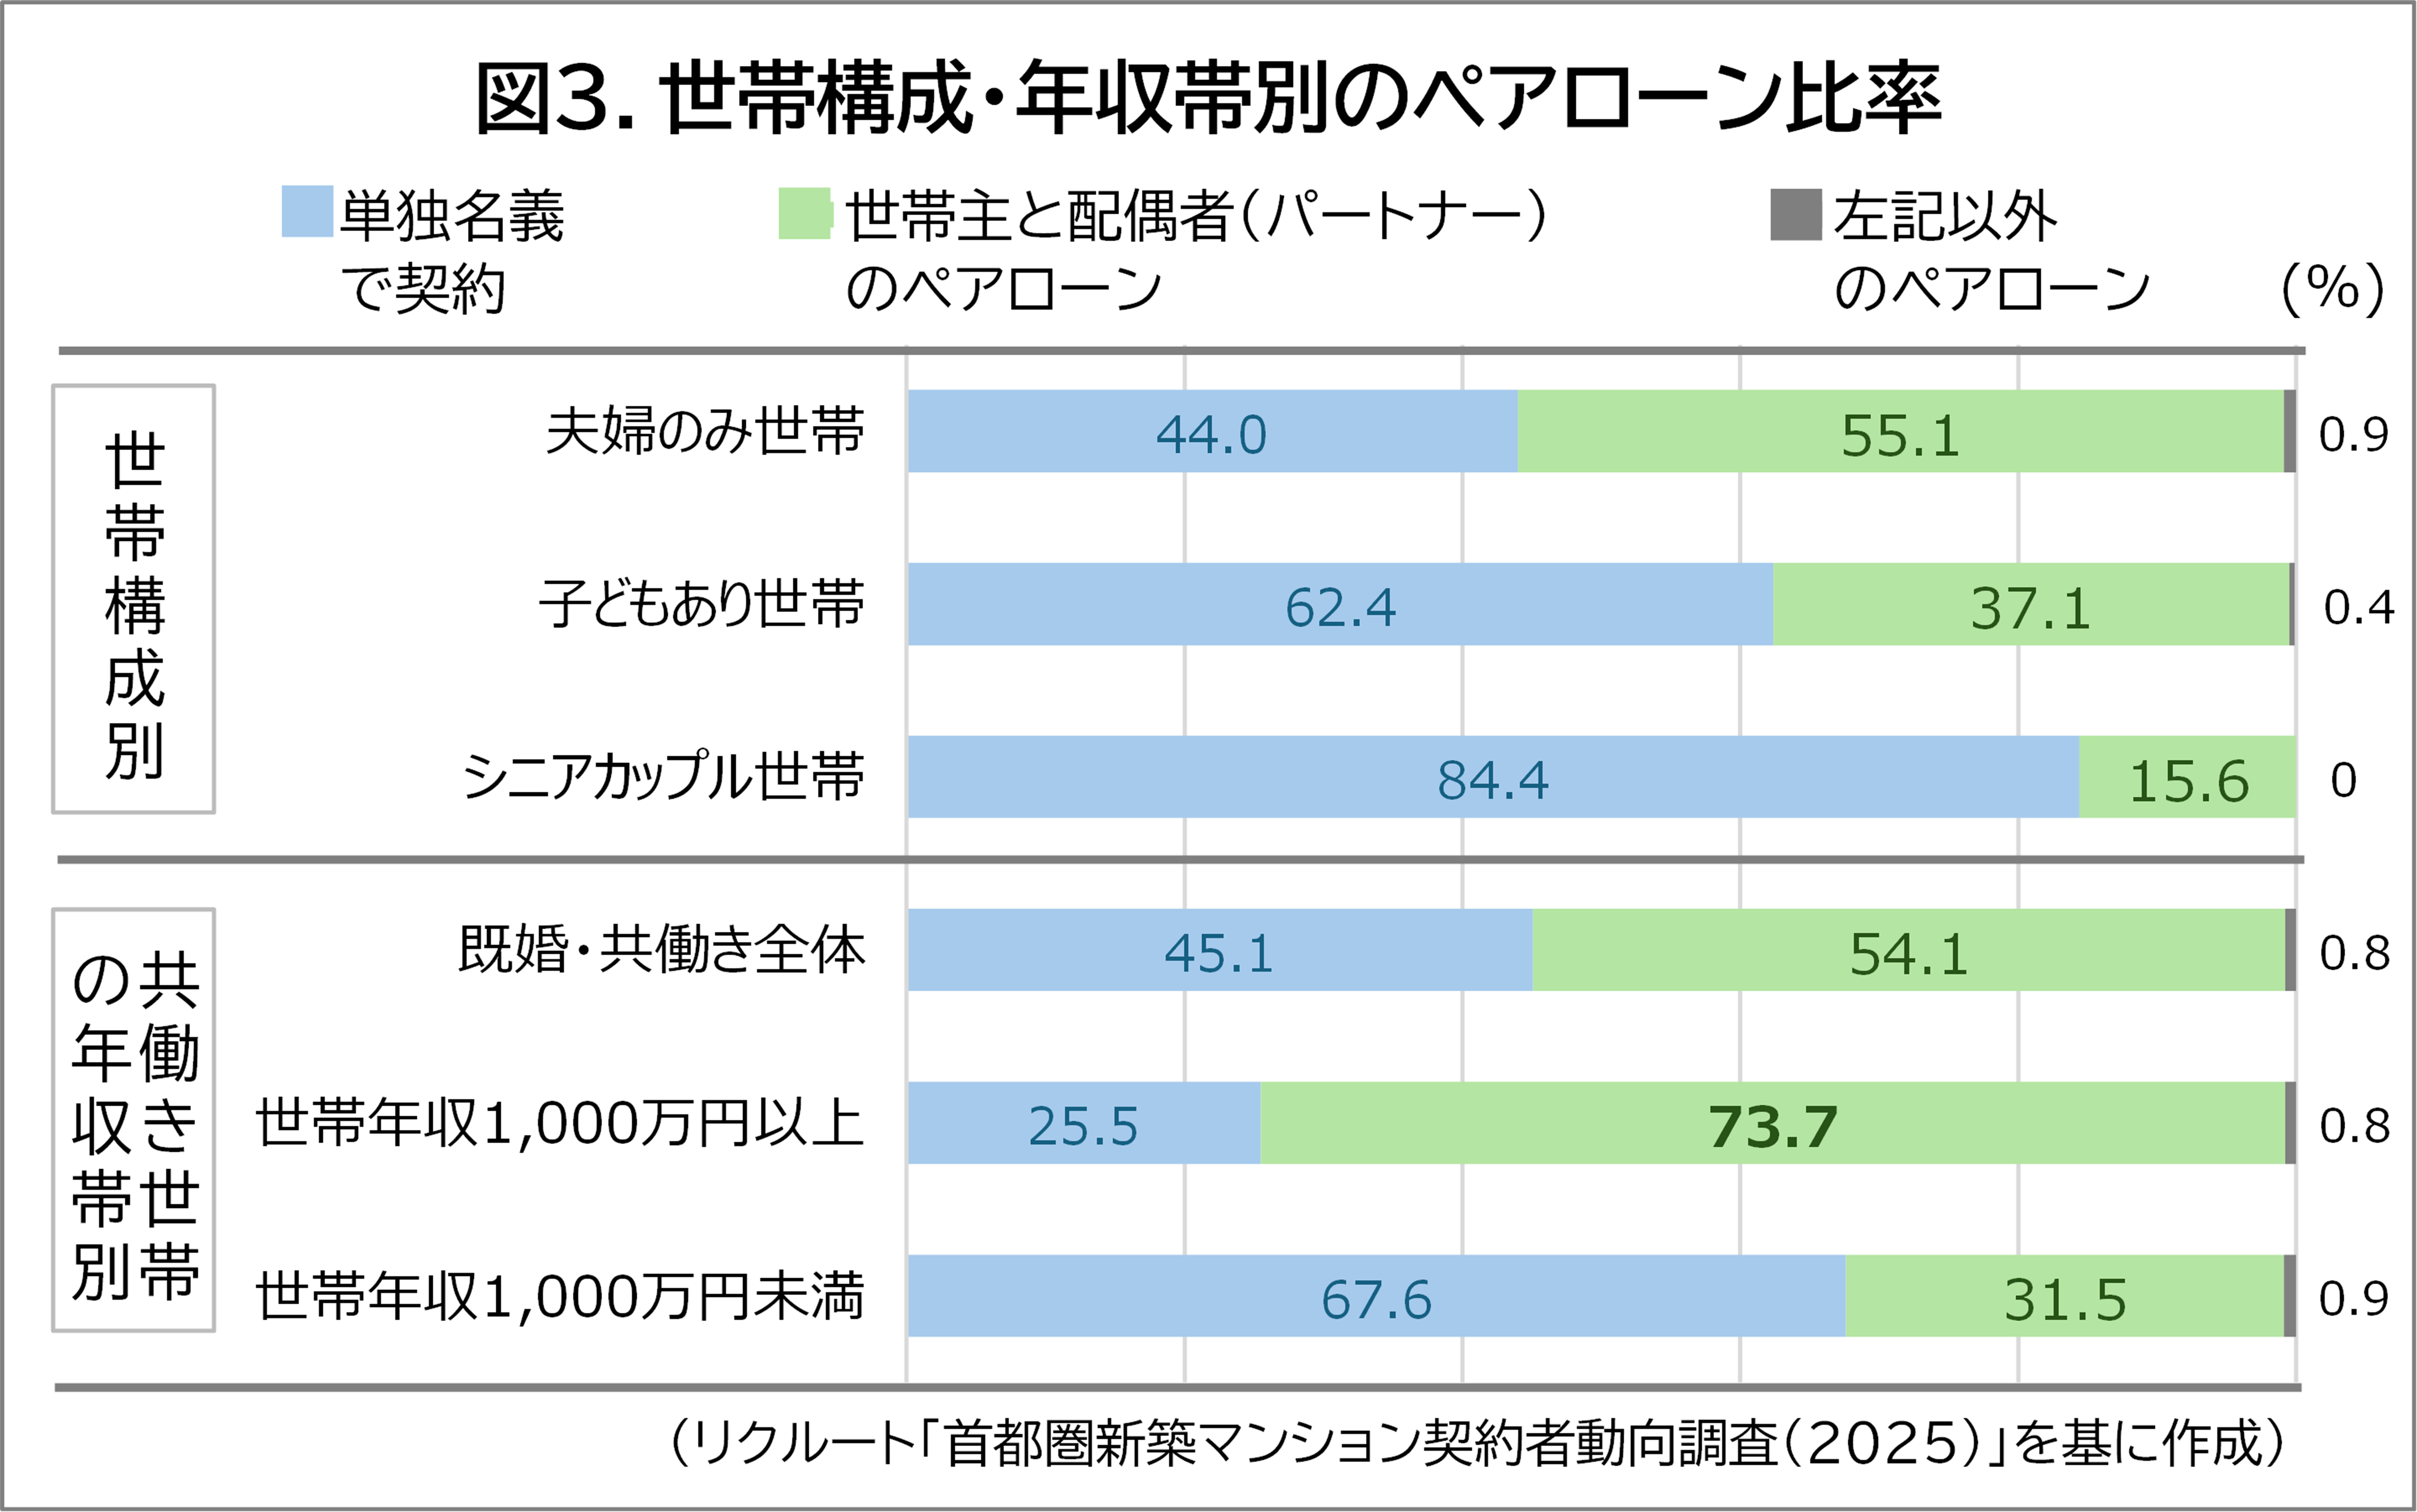
さらに共働きとペアローンのクロス集計のデータを見てみましょう(図3参照)。
既婚で共働きをしている世帯のうちペアローン利用者は50%超です。そのうち世帯年収が1,000万円以上の場合は、ペアローン比率が約74%と、ほぼ4分の3に達しています。もはや世帯年収が1,000万円以上の共働き世帯ではペアローンが主流になっていると言っても過言ではありません。このデータは、有田さんの次のコメントともつながってきます。
「相談に来られる方は30~40代が多いのですが、この年代の共働き世帯では8割近くがペアローンを検討しています。住宅価格が高まって、希望の物件を買うためには、ペアローンが必要になってきたからでしょう。また、東京都内でマンションを探している方々は、世帯年収が1,500万円を超えることも少なくありません。ご夫婦の収入差があまりなければ、対等な立場で家計を支えたいという意識も強いので、ローンの負担も一緒に担っていくのが当然という考え方が増えているのでしょう」(有田さん)
【定義】そもそもペアローンってなに?収入合算との違いを知る
次に「そもそもペアローンとは何か」について整理します。
「ペアローン」は住宅ローンのメニューの1つとして定着しつつありますが、金融機関によって融資対象となる「ペア」の位置づけが異なることを始めに押さえておきましょう。「配偶者か直系親族(親子など)」に限定しているところから、「兄弟や同居予定の婚約者」まで幅を広げているところまでさまざま。自治体の発行する証明書があれば、「事実婚」や「同性パートナー」が対象になる金融機関もありますので、個別に確認する必要があるでしょう。なお、この記事では「共働き夫婦のペア」を基本に解説します。
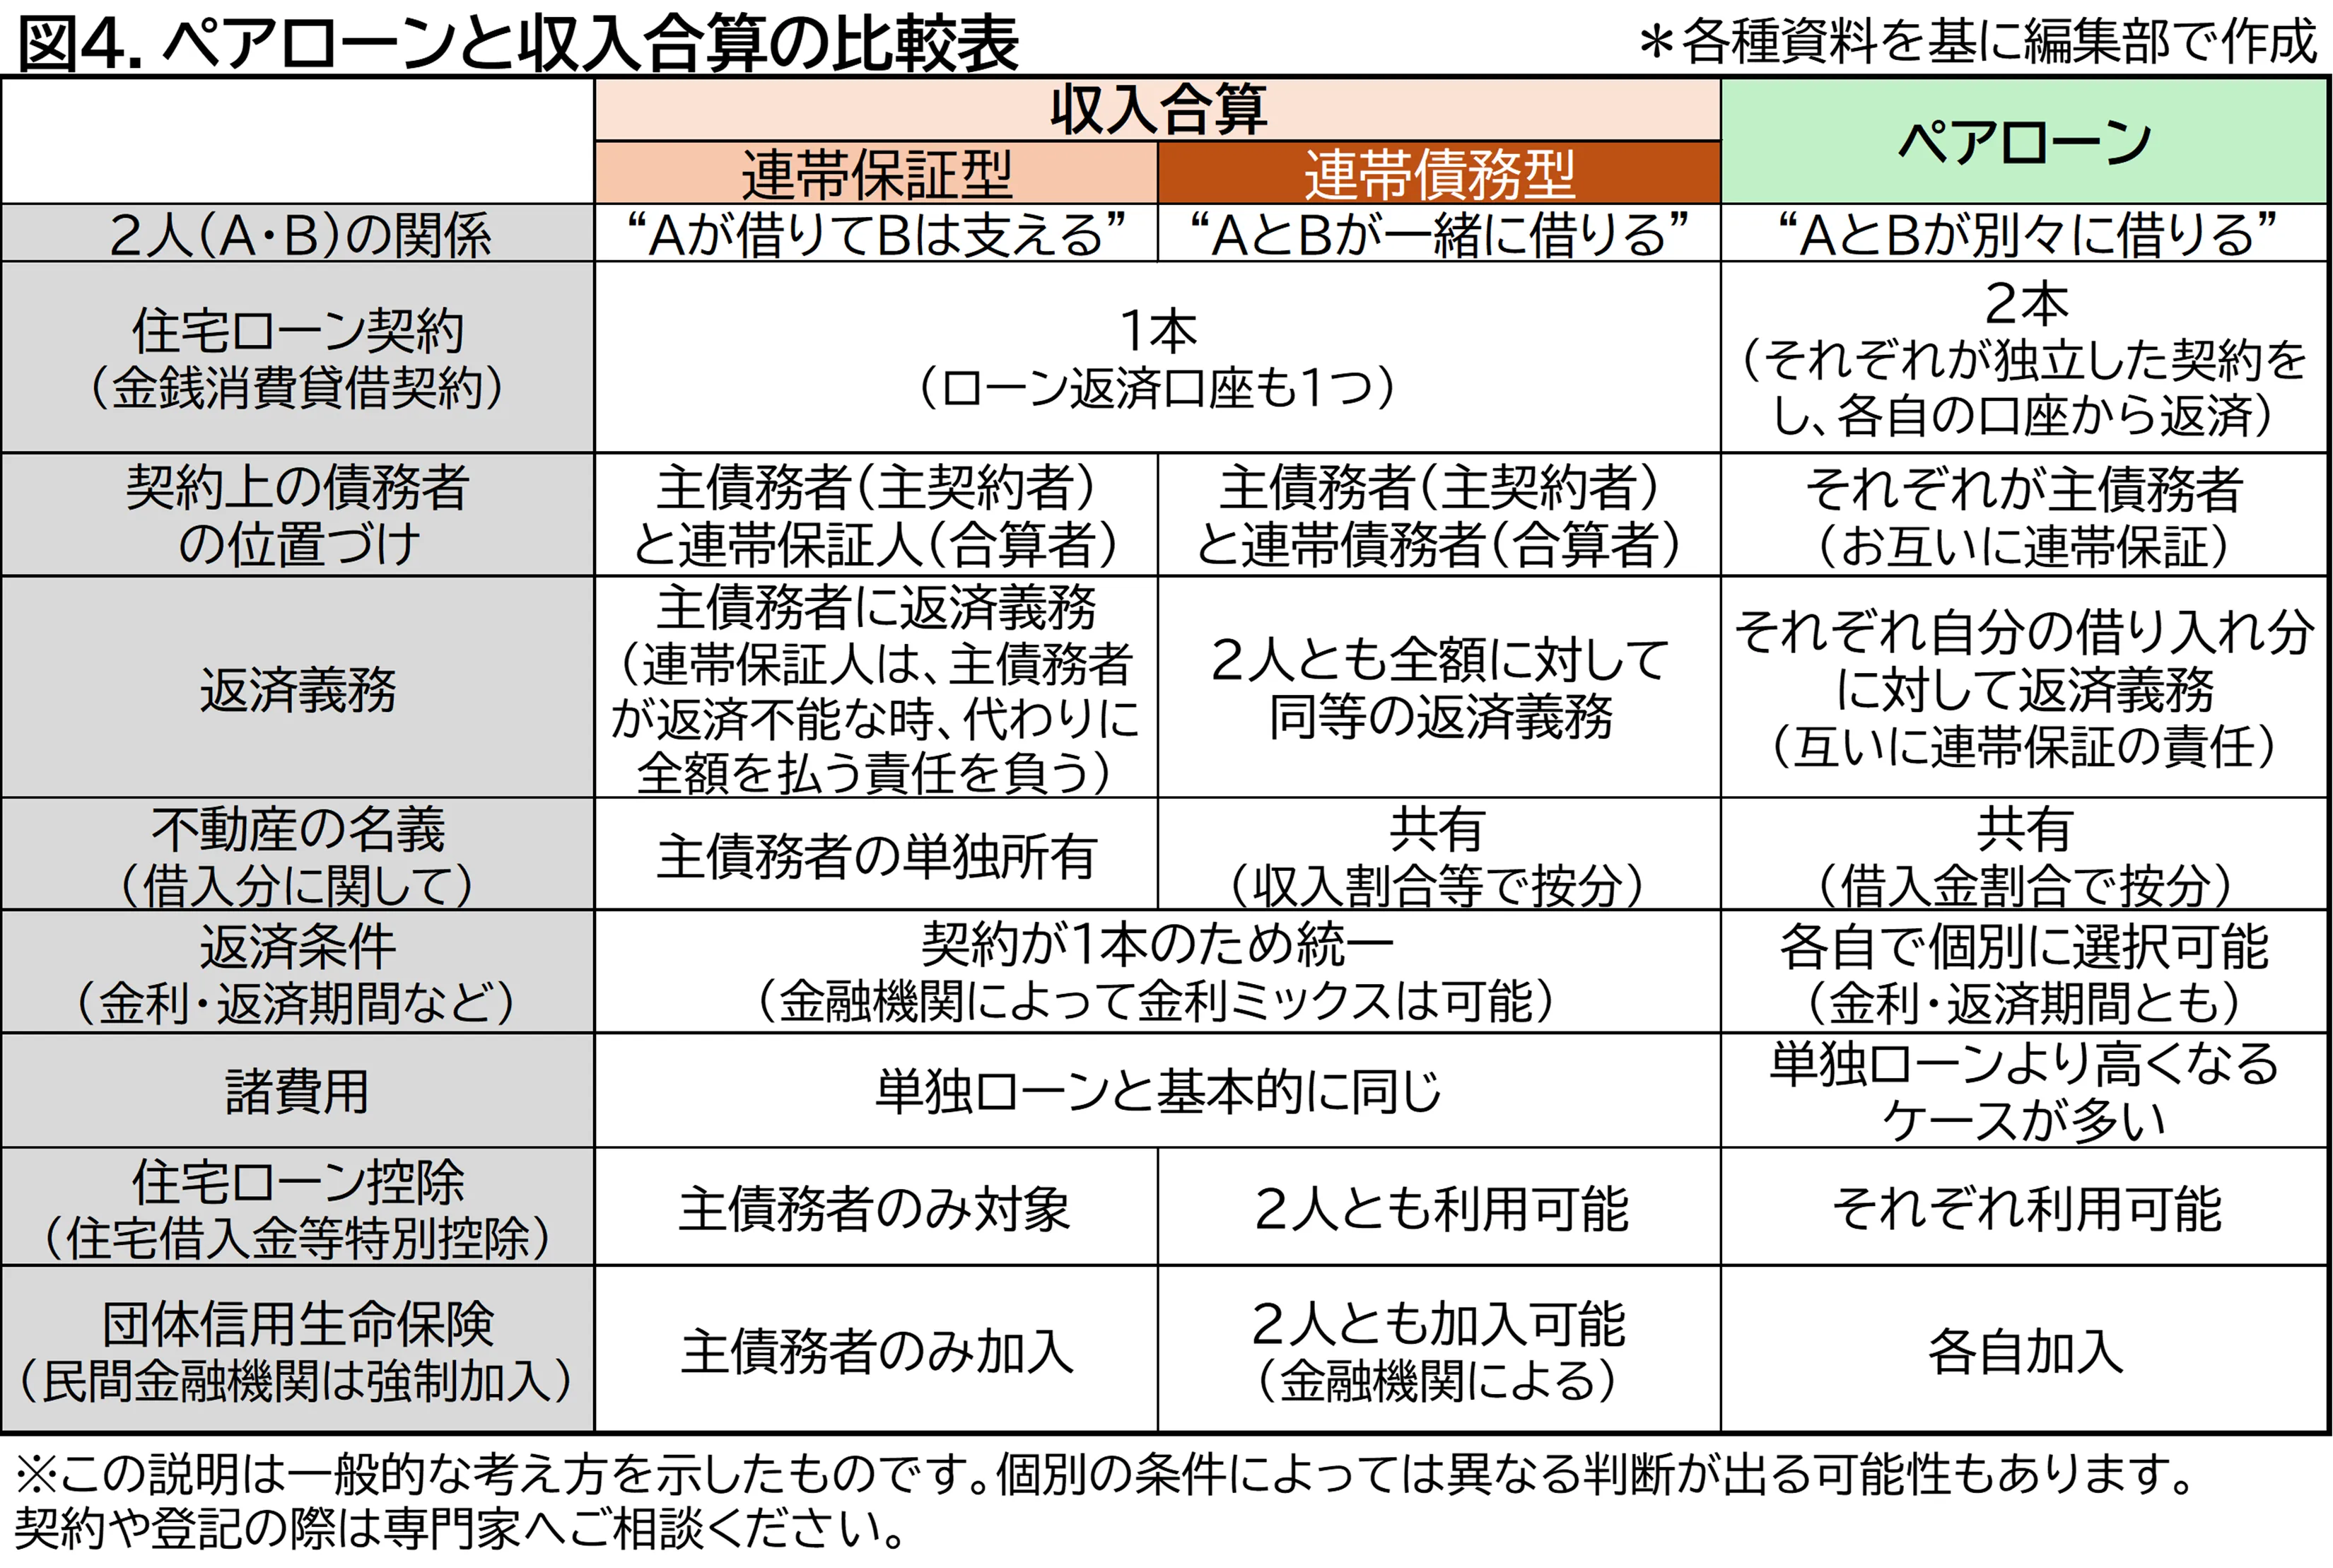
「夫婦で協力してローンを組む」という点で混同されやすいのが、ローン契約にあたって借り主と同居する人の収入を上乗せできる「収入合算」です。両者の違いを図4にまとめました。まず、通常の住宅ローンのオプションとして先に登場した収入合算について、予備知識として知っておきましょう。
【収入合算】夫婦の収入を足し合わせる
収入合算は、1つの住宅ローン契約で、夫婦の収入を足し合わせて借り入れ可能な金額を計算する方法です。合算者の位置づけによって「連帯保証型」と「連帯債務型」に分かれます。
支え合う「連帯保証型」
「連帯保証型は、契約の名義人になる債務者が1人で、もう1人は連帯保証人になります。たとえば、夫(または妻)の収入だけでは借りたい金額まで届かないときに、妻(または夫)の収入を上乗せするイメージでしょう。合算できる収入は年収の50%までに制限している金融機関もあり、配偶者はあくまでも補助的な立場になります。不動産の所有権の名義も入れられませんし、収入があっても住宅ローン控除の対象外です。配偶者は団体信用生命保険(以下「団信」)にも加入できませんから、万が一配偶者が亡くなっても、収入合算で増やした借入金の残債を契約者本人がひとりで返済することになります」(有田さん)
2人で借りる「連帯債務型」
「連帯債務型は、主債務者と連帯債務者という関係になります。連帯債務者も主債務者と同等の返済義務があるので、実質的には債務者が連名で契約すると説明されることもあるようです。連帯債務者は共有名義で所有権を持てます。収入割合で按分するのがオーソドックスでしょう。また、返済割合に応じて、2人とも住宅ローン控除を利用できます。団信に入れるのは主債務者に限られるのが一般的ですが、夫婦で加入できる“夫婦連生団信”を取り扱っている金融機関もあります。夫婦のいずれかが亡くなると残債がすべて免除されます」(有田さん)
連帯保証型の収入合算は単独ローンに近く、連帯債務型の収入合算はペアローンに近いと言えるかもしれません。収入合算といえば連帯保証型が主流で、連帯債務型はフラット35と一部のメガバンクや地方銀行などに限られるようです。
【ペアローン】2人で別々に借りる
「1つの住宅を買う時に、同じ金融機関から2つの独立した住宅ローンを借りる方式です。たとえば、安定した収入をもつ夫婦が、それぞれ個別に契約を結び、返済口座も別々になります。財布を分けているご夫婦なら、自分の家計を管理しやすいでしょう。不動産の名義は、各自が契約した借入金額の割合で登記するのが原則です。頭金を出し合っている場合は、その金額を含めた負担割合で按分する必要があります」(有田さん)
ペアローンは、夫婦それぞれが独立ローンを結ぶのと同じですから、税金や保険についての扱いは各自が単独で借りる場合に準じると考えていいでしょう。しかし、2つの住宅ローンが1つの住宅に同居するかたちになるため、税金の特例や保険による保障がダブルになるとも言えます。これらのメリットについて、次項で詳しく解説します。
【特徴】ペアローンの3大メリット、“ダブルの効果”とは?
メリット① 借入可能額が増え、検討物件の選択肢も拡大
ペアローンの最大のメリットと言えるのが、単独ローンや収入合算よりも借入可能額を増やせることです。予算が増えれば購入できる物件の幅も広がります。
「2人で協力すれば単独ローンでは届かない金額を借りられるわけですから、物件価格が上昇している中でも、理想に近い住まいを選べる可能性が広がるメリットは大きいでしょう。よりアクセスの良い場所や広いスペースを実現できますし、子どもの教育環境を整えるうえで地域へこだわる希望もかなえられるかもしれません」(有田さん)
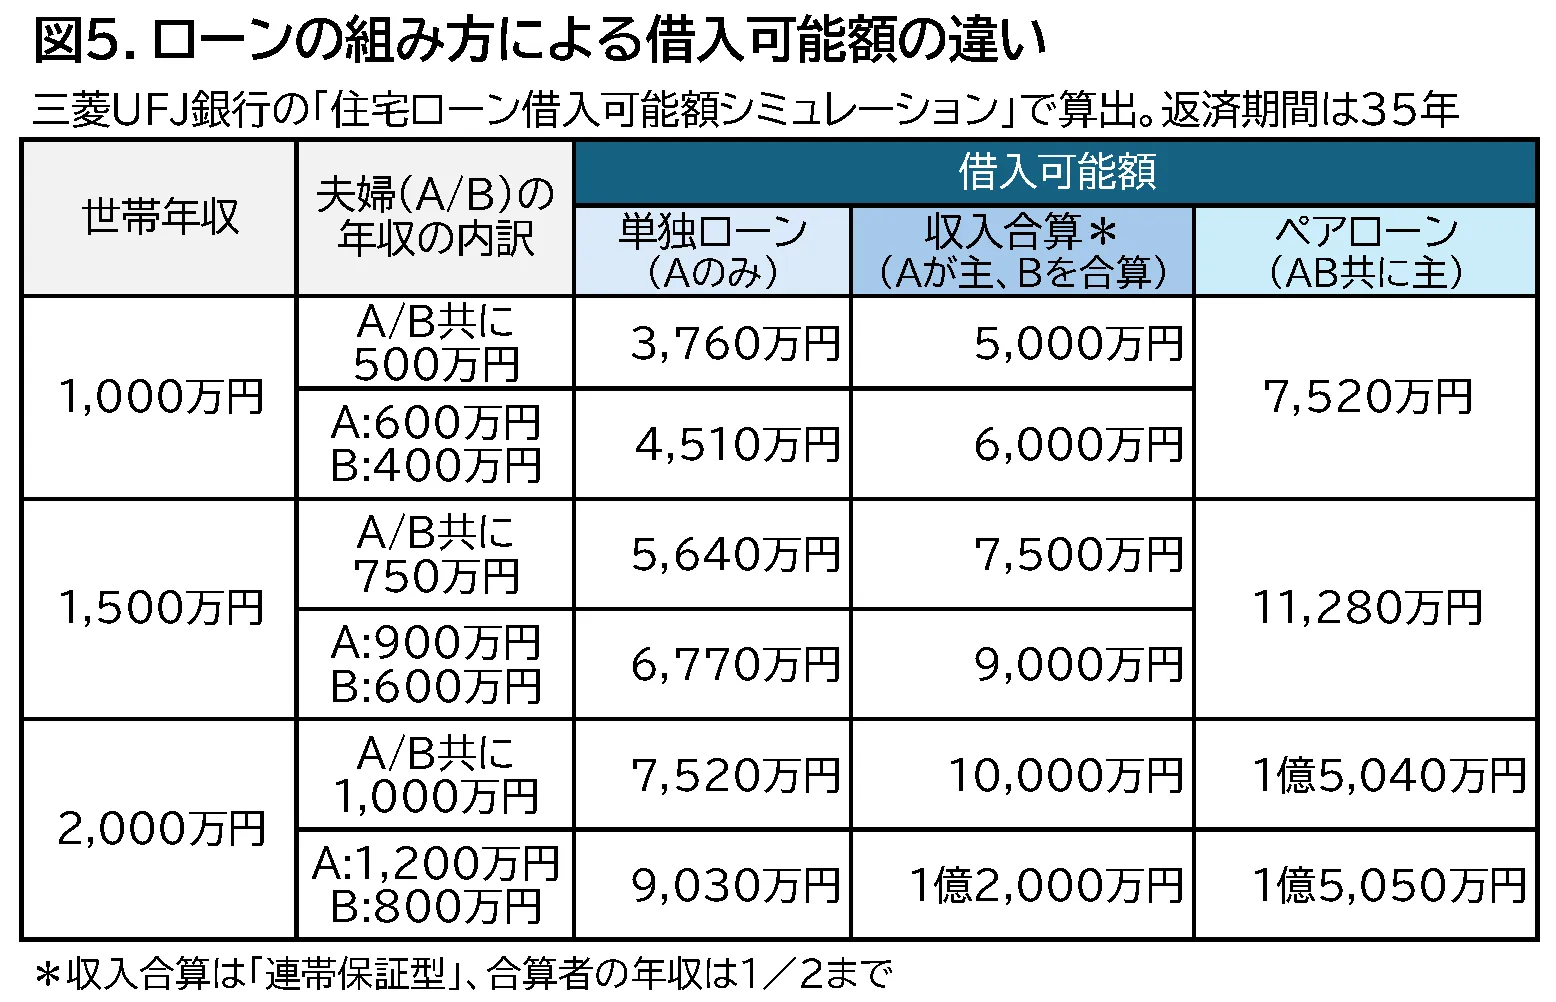
ペアローンの借入可能額がどのくらい増えるかを図5に示しました。
夫婦共働きのケースで、世帯年収の3パターンと、それぞれ収入が同じ場合、収入に差がある場合に分けて試算しています。単独ローンは、共働きでも片方の収入のみで契約する場合の金額です。世帯年収が同じでも「単独ローン<収入合算<ペアローン」の順番で借入可能額が増えることがわかります。なお、実際の借入額は各金融機関の審査結果によって変わりますから、1つの目安と考えてください。
「もちろん、借りられる金額と無理なく返せる金額は異なります。家計の実情に照らしてキャッシュフローに問題がないかを検討しましょう。実は、ペアローンには隠れたメリットもあります。単独で多額のローンを借りるよりも、2人で分けたほうが金利面など融資条件の審査で有利な結果が出る時もあります」(有田さん)
メリット② 住宅ローン控除を夫婦で活用、控除の取りこぼしを防げる
2番目は、住宅ローン控除をダブルで受けられるメリットです。住宅ローン控除とは、年末の借入金残高の0.7%を最長13年間にわたって所得税などから控除できる税制特例のこと。控除対象となる借入金額の上限は、住宅の性能や世帯構成などによって決められています。
現在の最上限は5,000万円までのため、年間35万円、13年の合計で最大455万円の税金を軽減できます(*)。こうした控除額の上限があるため、高額所得者で多額の税金を払っている場合や、共働きでも片方しかローンを組まない場合は、控除しきれない部分が発生してしまいます。このロスを防げるのがペアローンです。
*住宅ローン控除には、取得する住宅の構造や面積、融資の内容、家族構成など細かい条件が設けられています。詳しくは国税庁のホームページ等をご確認ください。
「現在の住宅ローン控除は、中間所得層が最大の恩恵を得られる制度になっています。具体的には、所得税・住民税を合わせて年間35万円を控除できるのは年収700万円程度です。ただ、最大455万円の控除を受けるには、13年間ずっと年末借入金残高が5,000万円以上を維持している必要があるため、当初の借入金額は7,000万円以上になります。年収700万円の単独ローンでは、借りられたとしても返済が厳しいでしょう。ペアローンであれば、夫婦それぞれが上限に近い控除を受けられる場合もあります」(有田さん)
そこで、単独ローンとペアローンで住宅ローン控除の効果にどんな差が出るかを、一定の条件で試算してみました。
図6は、世帯年収が1,500万円、借入金額は1億500万円とし、年収1,500万円の単独ローンと夫婦ともに750万円の年収でペアローンを組む場合を比較した例です。総控除額は、単独ローンが455万円、ペアローンは約1.8倍の約809万円になりました。高額所得で単独ローンの場合は“控除の取りこぼし”が発生している様子がわかるでしょう。
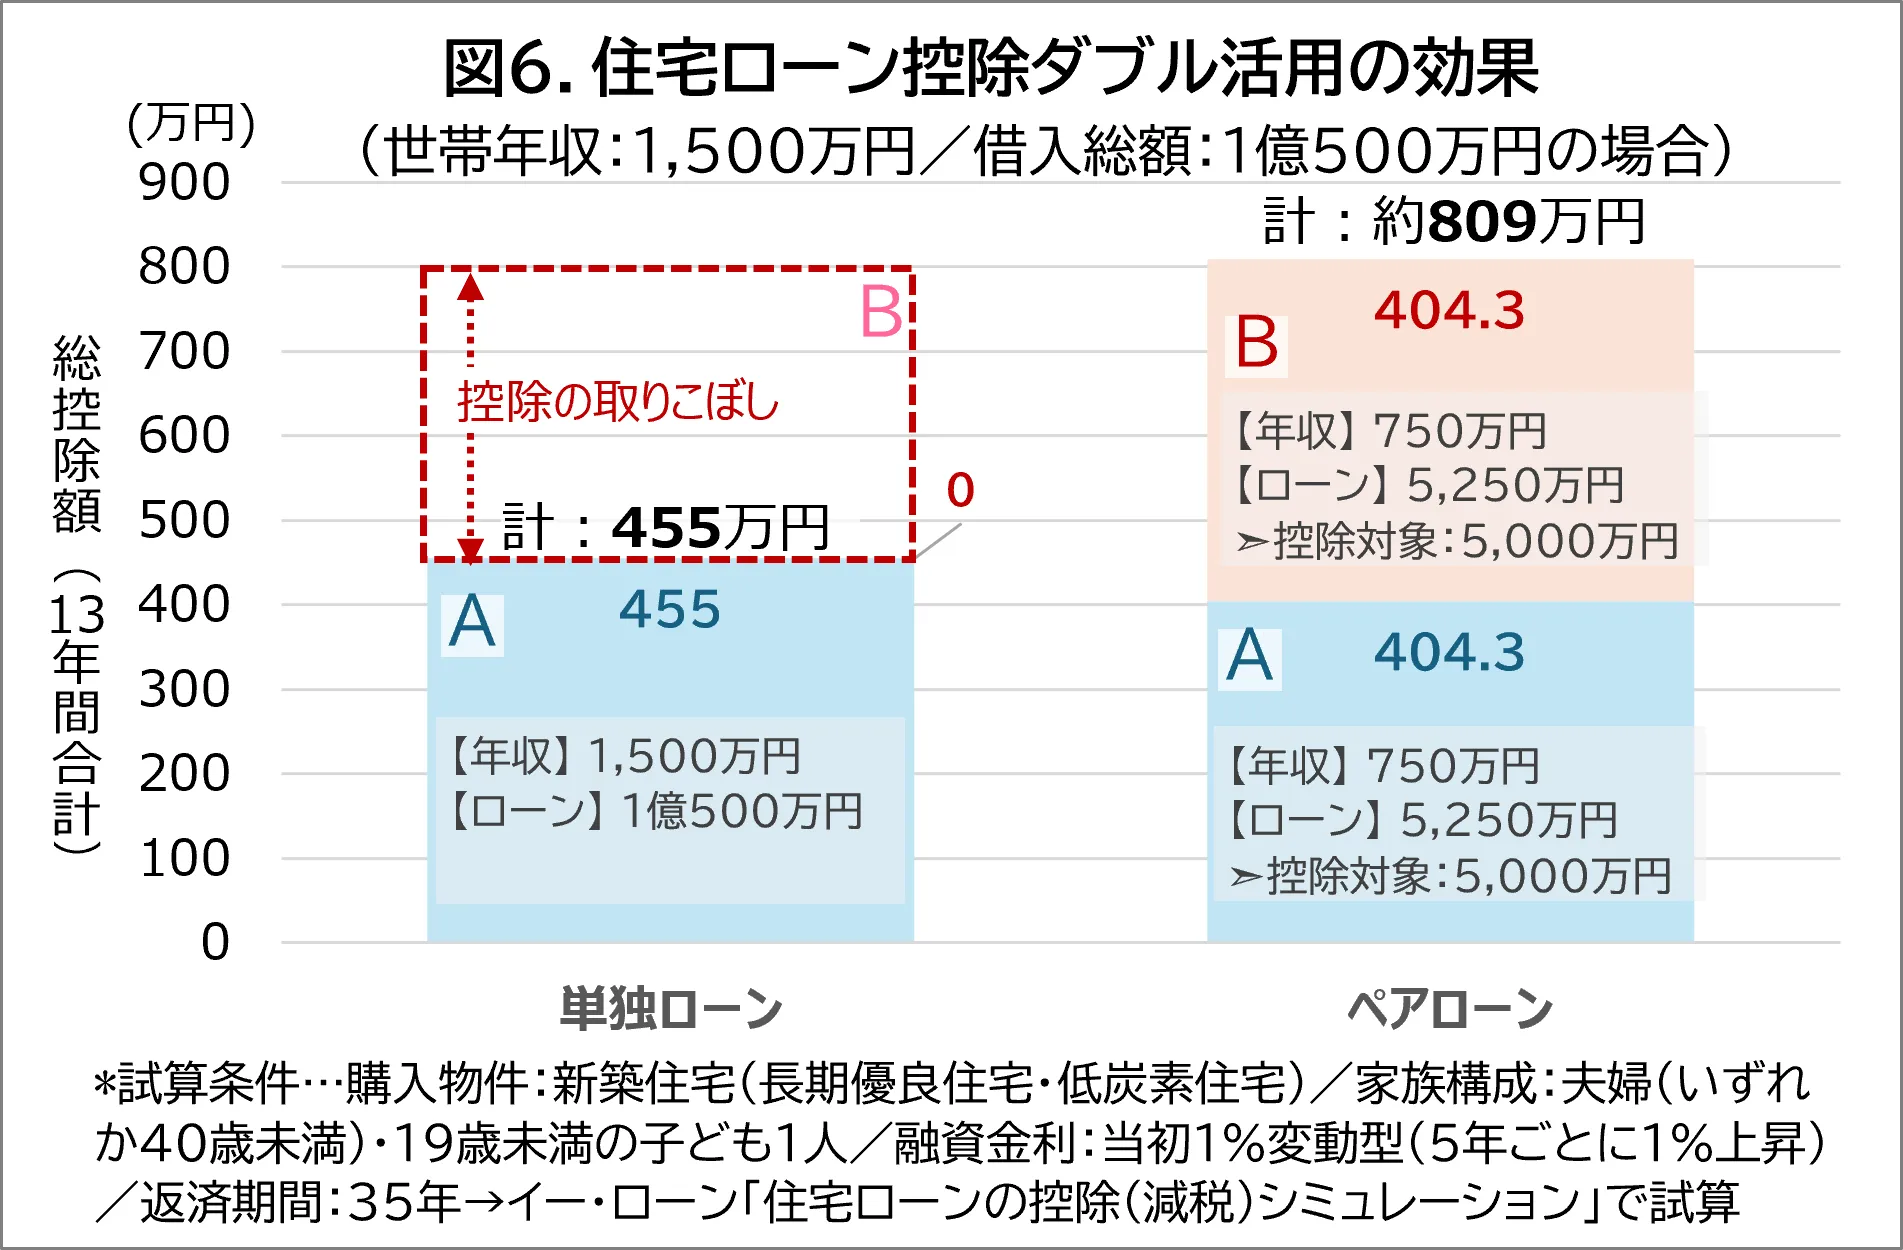
ただし、年収や借入金の水準、ローン金利など、試算条件の設定によっては、必ずしもペアローンが有利になるとは限りません。また、ふるさと納税やiDeCoの掛金等で所得控除を受けている場合は控除しきれない可能性もあります。インターネットで「住宅ローン控除シミュレーション」のサイトが複数ありますので、具体的な条件を設定して計算してみましょう。
メリット③ 夫婦ともに団信に加入でき、万一の際は残りのローンがゼロに
3番目は、ペアローンでは2人同時に団信に加入できる点です。収入合算(連帯保証型)のように主債務者だけに限定されません。ただ、通常の団信は契約者ごとに加入するため、例えば夫婦でペアローンを組んで夫が亡くなった場合、夫の借入金は保険金で免除されますが、妻の借入金は残ることをデメリットと指摘する向きもあります。
こうしたネックを解消するため、夫婦のいずれかが亡くなると両方のローンが保険金で免除される「ペアローン団信」も登場しています。収入合算(連帯債務型)のところで説明した「夫婦連生団信」と同じタイプです。連生団信やペアローン団信は、追加で0.2~0.3%の金利上乗せがあるため、この点を踏まえた上で資金計画を立てましょう。なお、このペアローン団信は、残された家族がローンから解放されるというメリットが大きい半面で、意外な落とし穴があることも有田さんは指摘しています。
「ペアローン団信では生きている方の借入金も併せて免除されますが、税務上は、マイナスの債務がなくなったことで利益を得たとされ、その分が一時所得として課税されてしまうことに注意してください。一時所得は、特別控除の50万円を差し引いた残りの2分の1を、他の所得と合算して総合課税されます。一度に多額の税金を払えるかどうか。あらかじめ想定して準備しておく必要があるでしょう」(有田さん)
- ※
- 図5,図6の試算は、記事制作の2026年8月時点で借り入れた場合の数値になっています。
【注意点】ペアローンのリスクを回避するには?適切な借り方のコツ
ペアローンは夫婦で協力して単独ローンよりも借入金額を増やせるというメリットがある半面で、リスクをはらんでいることも知っておきましょう。一般に、次の3点が取り上げられます。
1.どちらかの収入が減少した場合に、返済が滞るおそれ
2.贈与税がかかるおそれ
3.離婚時にトラブルになるおそれ
まず1番目については、出産・育児・転職といったライフイベントに伴う減収の影響を受けやすい面は確かにあるでしょう。ペアローンでは、お互いに連帯保証をしているため、片方の延滞が続いた場合は、保証人に全額一括返済を求められるおそれもあります。ただ、予めこうした事態を想定して、対策を打っておくことは可能です。有田さんは、多数の相談を受けて来た経験から、次のような実践的なアドバイスをします。
「20代から30代前半までの若いご夫婦で、子育てはこれからという場合は、本当に今の職場で仕事を続けられるかを確かめましょう。単に産休・育休や時短勤務の制度があるかだけでなく、先輩方の経験を踏まえて実際に活用できるかどうかを想定しながら、ペアローンを組むべきかどうかを判断することが大切です。40代以上の場合は収入の高い期間が短いうえに、年金だけでローン返済していくのは厳しいため、リタイア後も働ける時期を少しでも延ばせるようにプランを練っておきましょう」
2番目の贈与税が関わるケースは、2つあります。1つはローンの負担割合と所有権の持ち分割合が一致していない場合です。これは登記手続き上の問題ですから、事前に知っていればクリアするのは難しくありません。2つ目は前項と関わりますが、どちらかの支払いが困難になって返済を肩代わりしてもらった場合、その金額が年間110万円の基礎控除枠を超えると贈与税がかかること。これに対しては、あらかじめ一定期間の返済分を蓄えておいたり、就業支援保険などでカバーできるようにしたり、事前対策でリスクを避けられます。
最後の離婚に伴うリスクとは、共有状態の解消と2つのローン残債の扱いにあたって、夫婦2人での話し合いや金融機関との調整が必要になると指摘されています。売却して金銭で分割するか、ローンを一本化(借り換え)してどちらかが住み続ける形になりますが、いずれのケースでも簡単に合意できるとは限りません。ローンの借り換えでは金融機関の審査も関わります。
「ただ、離婚でトラブルになるのはペアローンだけではありません。夫の単独ローンでも、専業主婦の妻が自分の蓄えから頭金を入れたり、親御さんが資金援助したりすると共有名義になります。共有の解消や財産分与の問題は、どうしてもつきまとうのです。ですから、ペアローンに限らずリスクがあることを予め伝え、シビアな状況を想定して、どう対処できるかを考えておくようにアドバイスしています」
つまり、ここで取り上げたリスクは、ペアローンのデメリットというよりも、多額の住宅ローンを組むにあたっての共通課題ともいえます。ペアローンだからと構える必要はありません。ペアローンならではの注意点を最後に伺いました。
「対等に働いて収入も高いご夫婦は、生活費の共通口座以外は個別会計にして、お互いの収支や資産を把握していないことも多いようです。実は、その状態がリスクになります。ペアローンは別々に契約しますが、2人の財布を合わせた1つの家計の中で、一緒に教育資金や老後資金を貯めながらどう返済していけるかを考えることが大切。そのためには、お互いの収支や資産状況まで含めて情報を共有する必要があります。この現状確認から始めてください。適切な返済計画を立てるには欠かせません」(有田さん)
【まとめ】本当にペアローンを借りても大丈夫?チェックリストで確認
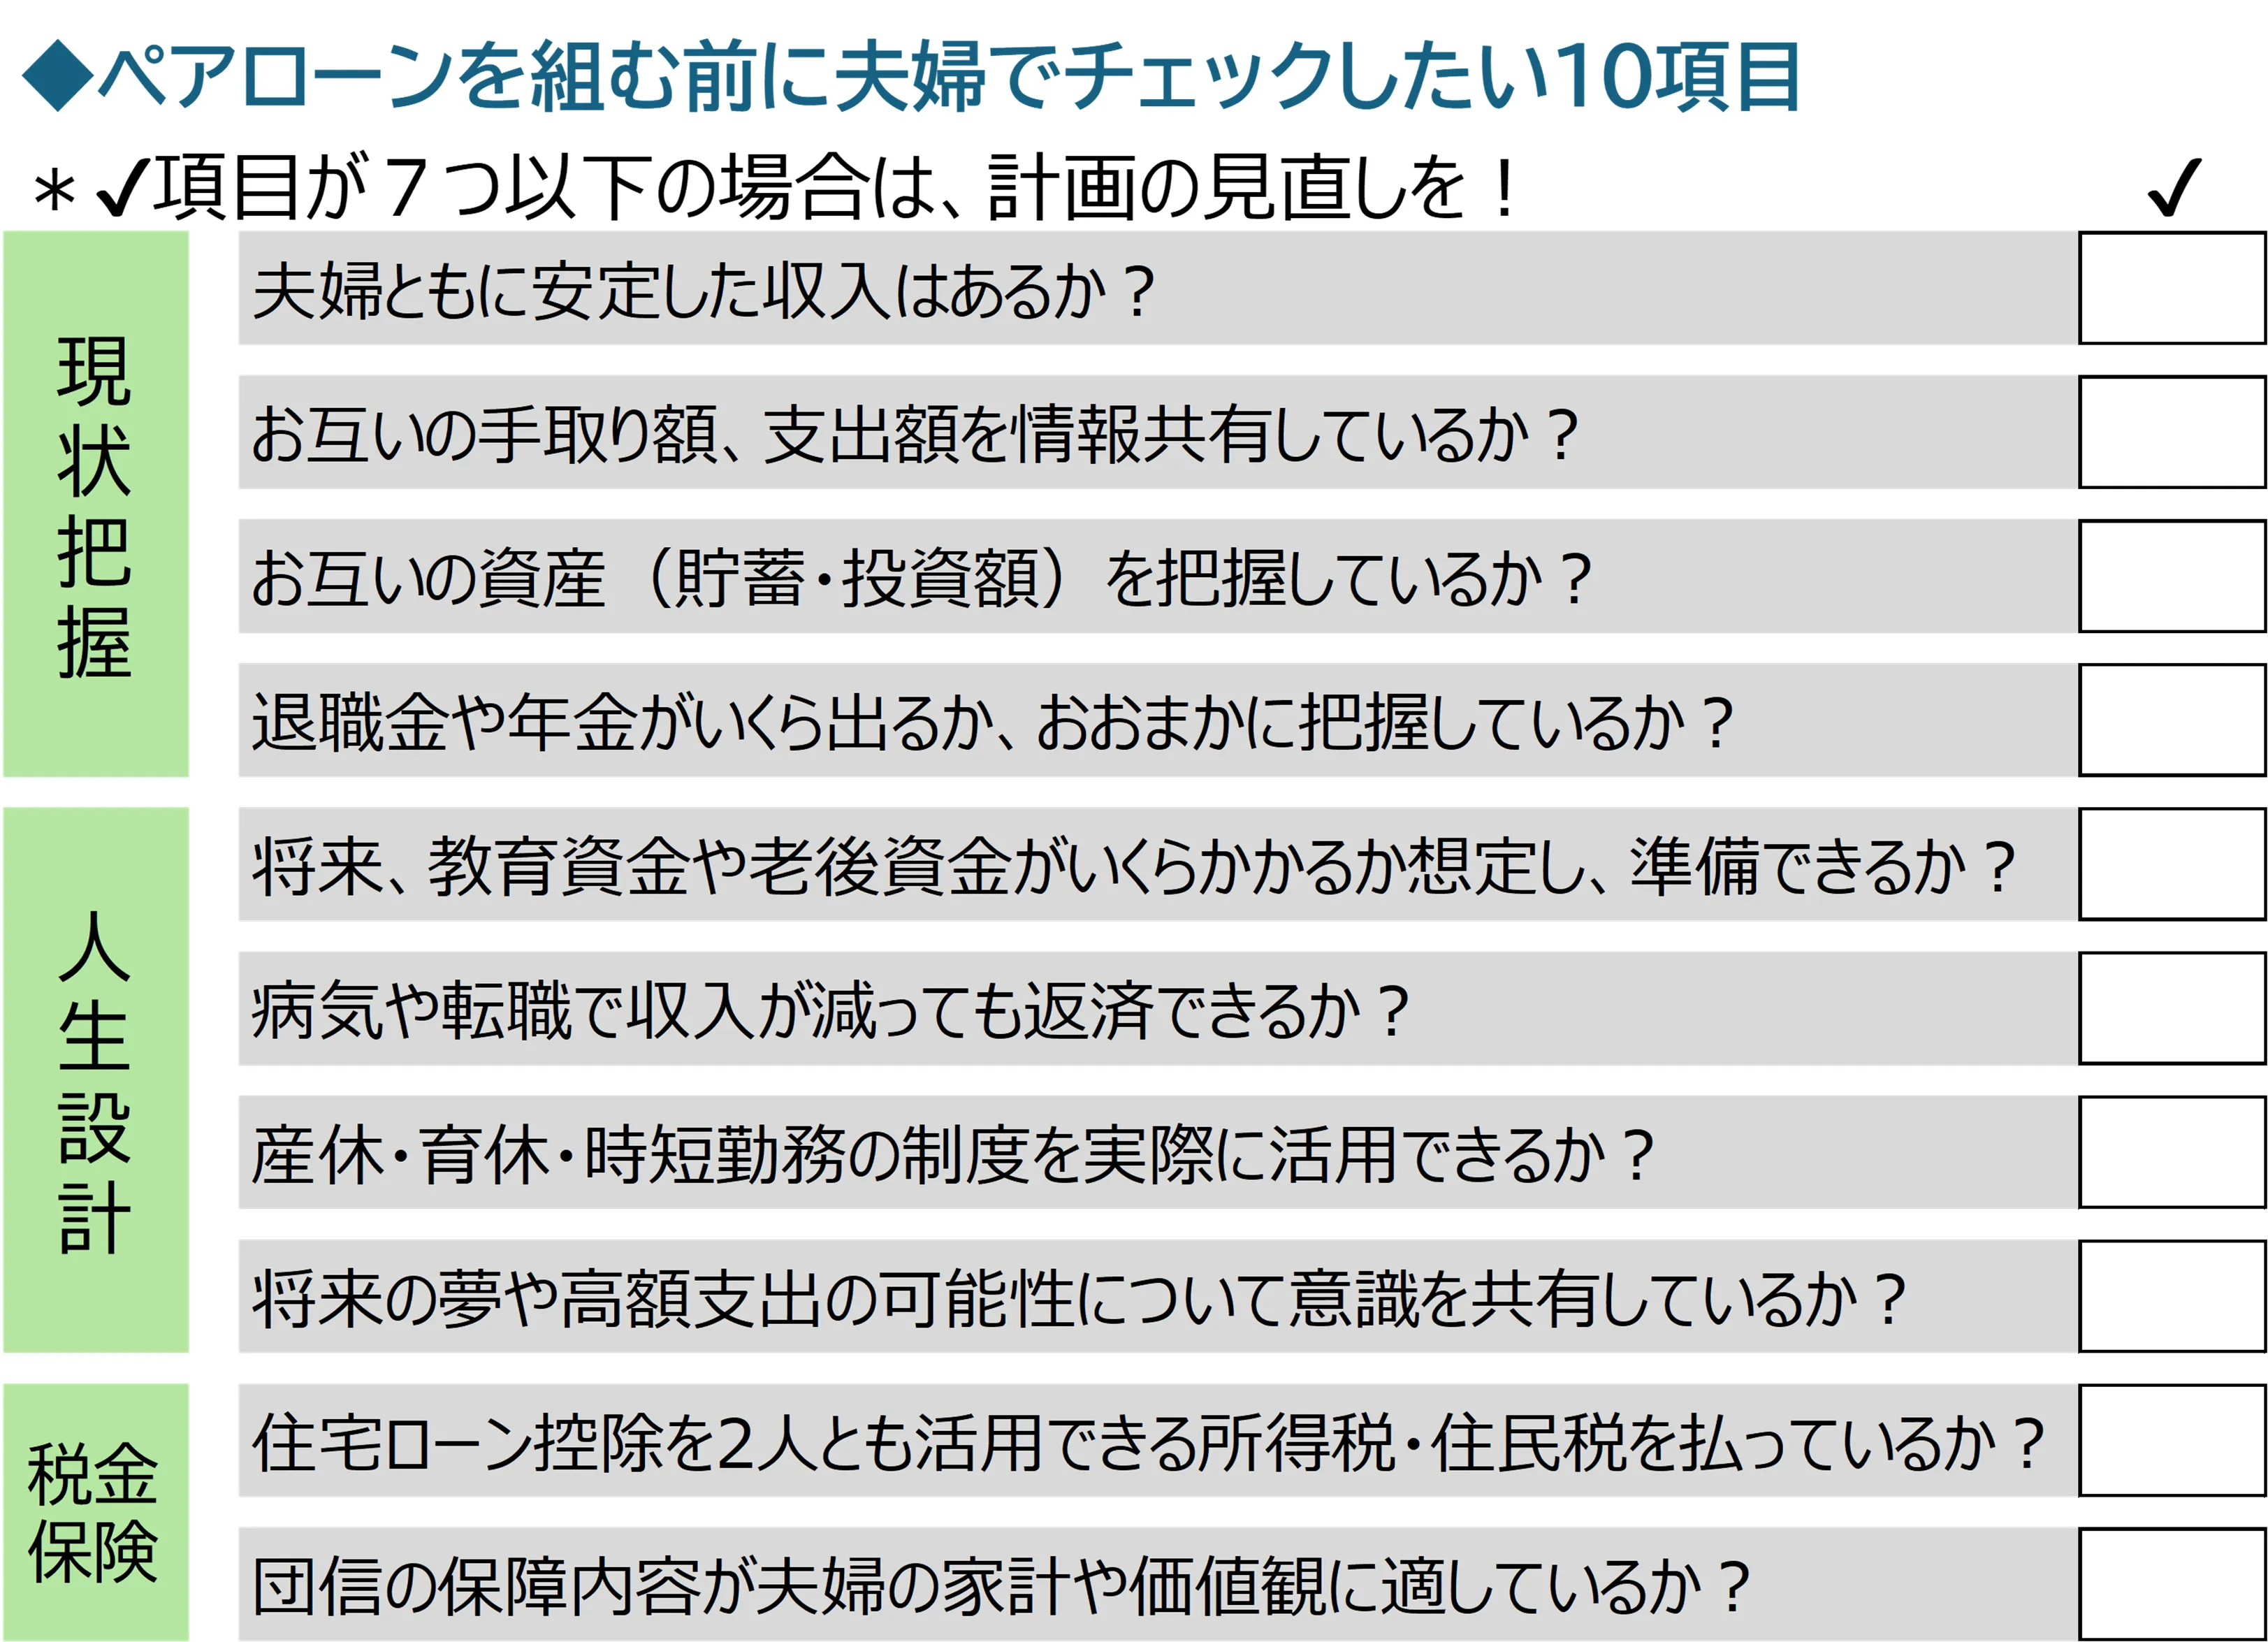
これまでの解説を踏まえたまとめとして、いざ行動を起こす前に確認しておきたいチェックリストを作成しました。満点が理想ですが、ポイントが低い場合でもペアローンをあきらめる必要はありません。これから家計やライフプランを見直しながら話し合い、適切なペアローン返済計画を目指しましょう。
無理なく返せる借入金額の出し方など、一般的な住宅ローンの資金計画についての解説は、以下のページをご覧ください。
<プロフィール>
有田美津子(ありたみつこ)さん
ファイナンシャル・プランナー(FP)、住まいのお金相談室代表。銀行での住宅ローン相談・損保会社・住宅販売で計15年以上の実務経験を積む。その後、お客様の利益を最優先に考えたいとの想いから、企業に属さず中立な立場でコンサルティングを行うFPとして独立。人生で最も大きな買い物である「住まいのお金」で失敗しないためのアドバイスに力を入れている。独立後、年間150件以上の個別相談を15年以上継続中。相談の現場から一般の人に役立つ情報をていねいに伝える執筆、講演も実績多数。
TEXT:木村元紀
PHOTO:村山雄一
- ※
- 本記事はファイナンシャル・プランナー有田美津子氏への取材をもとに作成しています。